18 Kasım
Güncel Vergi Mevzuatı
Etsy, Printify ve Printful Satışlarında KDV: 2 No.lu KDV Beyannamesi Verilmeli mi?
MHR & Partners Akademi- YMM Yüksel Şarlakkaya
Son dönemde bize gelen soruların önemli bir kısmı aynı noktada düğümleniyor. Etsy üzerinden yurt dışına satış yapan, ürünlerini Printify ya da Printful gibi talep üzerine baskı (Print on Demand) servislerine ürettiren mükellefler, yurt dışından gelen faturalar için
2 No.lu KDV beyannamesi verip vermeyeceklerini merak ediyorlar. Özellikle Etsy komisyonları, reklam bedelleri ve Printify ile Printful üzerinden alınan baskı hizmetlerinin KDV karşısındaki durumu uygulamada sıkça gündeme geliyor.Uygulamada faturada “advertising“, “transaction” ya da “listing” kelimesini gören pek çok meslektaşımız, bu bedelleri Google veya Meta reklamlarıyla aynı kefeye koyarak sorumlu sıfatıyla KDV hesaplıyorlar. Kanaatimizce bu yaklaşım doğru değil. KDV’de sonucu belirleyen hizmetin adı değil, hizmetin nerede verildiği ve sonucundan nerede yararlanıldığıdır.
Bu yazıda Etsy, Printify ve Printful faturalarının KDV karşısındaki durumunu; 2 No.lu KDV beyannamesi yükümlülüğünü ve ilgili muhasebe kayıtlarını akademik bir dille değil, günlük uygulamada işimize yarayacak şekilde ele almaya çalıştık.
1. Temel ölçüt: Hizmetin nerede verildiği ve nerede faydalanıldığı
KDV Kanunu’nun 1/1. maddesi Türkiye’de yapılan teslim ve hizmetleri vergiye tabi tutar. Bir hizmetin Türkiye’de yapılmış sayılması için ise 6/b maddesine göre ya hizmetin Türkiye’de ifa edilmesi ya da hizmetten Türkiye’de faydalanılması gerekir.
Yurt dışındaki bir firmanın yurt dışında verdiği ve sonucundan da yurt dışında yararlanılan bir hizmet bu iki koşuldan hiçbirini sağlamaz. Böyle bir işlem KDV’nin konusuna girmez. Konuya girmeyen bir işlem için de 9. madde kapsamında sorumlu sıfatıyla beyan edilecek bir vergiden söz edilemez.
Hizmetin reklam, komisyon, yazılım ya da baskı olması ancak işlem vergiye tabiyse önem kazanır ve uygulanacak oranı belirler. İşlemin vergiye tabi olup olmadığı sorusunun cevabı ise faydalanma yerinde gizlidir.
Farkı basit bir örnekle anlatmak mümkün. Türkiye’deki müşterilere ulaşmak için Google’dan reklam alındığında ticari sonuç Türkiye’de doğar ve 2 nolu KDV beyanı gerekir. Aynı firmadan yalnızca ABD ya da Avrupa’daki alıcılara gösterilmek üzere reklam alındığında ise faydalanma yurt dışındadır ve işlem KDV’nin konusu dışında kalır.
Gelir İdaresi de aynı görüşte. İstanbul Defterdarlığı 11.11.2024 tarihli ve 39044742-130-1600422 sayılı özelgesinde, ihracat yapan bir şirketin Etsy, Payu ve Paytr gibi yurt dışı mukimi firmalardan yurt dışında aldığı ve yurt dışında yararlandığı komisyon, reklam ve pazarlama hizmetleri için sorumlu sıfatıyla KDV hesaplanmayacağını açıkça belirtmiştir. Ankara Defterdarlığının 30.07.2024 tarihli özelgesi de Etsy ve Amazon üzerinden yalnızca yurt dışına satış yapan bir mükellef için aynı sonuca varmıştır. Ancak bu özelgede, hizmetten Türkiye’de de yararlanılıyorsa 2 nolu KDV beyanının gerekeceği ayrıca hatırlatılmıştır.
2. Etsy faturaları
Etsy satıcılara ayda bir fatura (statement) gönderir ve bu faturada farklı nitelikteki bedeller bir arada yer alır. Ürünün yayınlanması için alınan listeleme ücreti, her satıştan alınan işlem komisyonu, Etsy Payments üzerinden yapılan tahsilatın ödeme işleme ücreti ve Etsy Ads ile Offsite Ads reklam bedelleri bunların başında gelir. Varsa abonelik, kur dönüşüm ve kargo etiketi bedelleri de aynı faturaya eklenir. Kalemleri tek tek ayırmak değerlendirmenin ilk adımıdır.
Satışların tamamı yurt dışındaki alıcılara yapılıyorsa listeleme, komisyon, ödeme ve reklam hizmetlerinin ticari sonucu da yurt dışında doğar. Bu kalemler için 2 nolu KDV beyannamesi verilmesi gerekmez. Faturada “advertising” kelimesinin geçmesi bu sonucu değiştirmez.
Mağaza Türkiye’deki alıcılara da satış yapıyorsa durum farklılaşır. Bu satışlara düşen komisyon ve reklam bedellerinden Türkiye’de yararlanılmış olur. Yurt içi satışlara isabet eden kısım için sorumlu sıfatıyla KDV beyan edilmeli, bu tutar 1 nolu beyannamede indirim konusu yapılmalıdır. Dağılım için Etsy sipariş raporlarındaki ülke bazlı satış tutarları kullanılabilir.
Gider kaydına gelince, Etsy kesintilerinin tamamı satış faaliyetiyle doğrudan ilgilidir. Bu nedenle ticari kazancın tespitinde gider olarak dikkate alınır ve kanunen kabul edilmeyen gider niteliği taşımaz. Burada sık yapılan bir hatayı da hatırlatmakta fayda var: Hasılat bankaya yatan net tutar üzerinden değil, satışın brüt tutarı üzerinden kaydedilmeli; Etsy kesintileri ayrıca gider yazılmalıdır.
3. Printify ve Printful faturaları
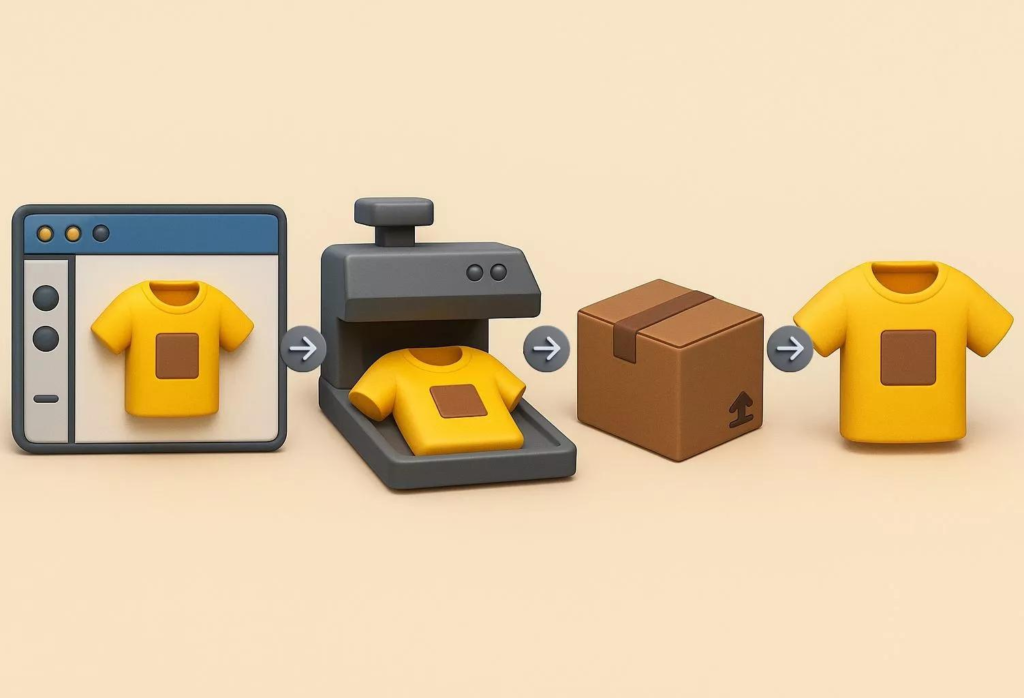
Talep üzerine baskı modelinde mükellef stok tutmaz. Etsy’ye gelen sipariş otomatik olarak Printify ya da Printful’a aktarılır. Tişört, kupa ya da poster gibi ürünler yurt dışındaki bir atölyede basılır ve doğrudan alıcının adresine gönderilir. Mükellef de bu işlemin bedelini kredi kartıyla ya da platformdaki bakiyesinden öder.
Bu faturalar reklam ya da aracılık bedeli değil, satılan ürünün bizzat maliyetidir. Faturada genellikle ürün, baskı ve kargo bedeli birlikte yer alır.
KDV açısından işlemi baskı hizmeti ya da basılı ürün alımı olarak nitelendirmek sonucu değiştirmez. Hizmet olarak bakıldığında yurt dışında ifa edilmekte ve sonucundan yurt dışında yararlanılmaktadır. Mal olarak bakıldığında ise ürün hiçbir aşamada Türkiye’ye girmemektedir. Her iki durumda da işlem KDV’nin konusuna girmez ve 2 nolu KDV beyanı gerekmez. Ürünün Türkiye’deki bir alıcıya gönderildiği durumlarda ise ithalat söz konusu olur ve gümrükte KDV ile varsa gümrük vergisi doğar.
Printify ve Printful bedelleri satılan malın maliyeti olduğundan, satışın gerçekleştiği dönemde 153 hesabı üzerinden 621 Satılan Ticari Mallar Maliyeti hesabına alınmalıdır. Bu bedellerin 760 hesabına pazarlama gideri olarak yazılması vergi matrahını değiştirmez, ancak brüt kâr marjını olduğundan yüksek gösterir.
Bir noktaya da ayrıca dikkat çekmek istiyoruz. Bu modelde ürün Türkiye’den çıkmadığı için yapılan satış teknik olarak ihracat değil, yurt dışında bulunan bir malın yurt dışında teslimidir. Gümrük çıkış beyannamesi ya da ETGB düzenlenmez, KDV Kanunu’nun 11/1-a maddesindeki ihracat istisnası ve buna bağlı KDV iadesi de gündeme gelmez. Satış faturası yine düzenlenir, ancak işlem KDV’nin konusu dışındadır. Kendi ürününü Türkiye’den gönderen bir Etsy satıcısı ise mikro ihracat kapsamında ihracat istisnasından yararlanır. İki modelin birbirine karıştırılmaması gerekir.
Sonuç
Yalnızca yurt dışındaki alıcılara satış yapan bir Etsy satıcısının Etsy, Printify ve Printful’dan aldığı faturalar KDV’nin konusuna girmez. Bu faturalar için 2 nolu KDV beyannamesi verilmez; tutarların tamamı gider ya da maliyet olarak dikkate alınır. Faturadaki “reklam” ibaresi tek başına KDV doğurmaz, belirleyici olan hizmetten nerede yararlanıldığıdır.
Uygulamada asıl hataların KDV hesabından çok kayıt düzeninde yapıldığını görüyoruz: net hasılat kaydı, baskı servisi üzerinden yapılan satışların ihracat gibi işlem görmesi ve Türkiye’deki satışlara düşen komisyonun gözden kaçması. Bu yazı genel bir değerlendirme niteliğindedir; somut olaylarda mükellef adına özelge alınmasını öneririz.
İlginizi çekebilecek diğer içerikler:
- Vergiler Gider Yazılır Mı? Vergiler Hangi Hallerde Gider Yazılır?
- YMM Tasdik Raporu
- KDV İade Hizmeti
- İstisna ve İndirim Uygulamalarında YMM Tasdik Zorunluluğu
- Tam Tasdik Denetim Hizmeti
- Kriz Zamanında Maliyetler Nasıl Düşürülür?
- Almanya’da Şirket Kurmanın Avantajları Nelerdir?
- Almanya’da Şirket Nasıl Kurarım?
- Hollanda’da Şirket Nasıl Kurarım?
- Risk Yönetimi Mi? Kriz Yönetimi Mi?
- İhracat KDV İadesi Sirküleri
İlgili Yazılar

- MHRPartner
- 1 Ağustos 2022
Almanya’da Şirket Kurmakla İlgili Sık Sorulan Sorular
Mehmet Akif Özmen – MHR & Partners Kurucusu | Yeminli Mali Müşavir Almanya’d ..
- MHRPartner
- 20 Eylül 2022
Almanya’da Yatırım Yaparken ve Oturum İzni Talep Ederken Bilinmesi Gereken Önemli Başlıklar
MHR & Partners Akademi Şirket olarak yurt dışında yatırım yapmak son derece strateji ..